浅析全面预算管理在企业中的应用
一、引言
在市场竞争日趋激烈、经营环境不确定性显著增强的背景下,企业管理正从粗放式经验管理向精细化、系统化管理转型。全面预算管理作为连接企业战略与日常经营的重要管理工具,通过对企业各项资源的事前规划、事中控制与事后评价,实现资金流、业务流与信息流的有机统一,已成为现代企业提升管理水平和核心竞争力的关键抓手。实践中不少企业对全面预算管理的理解仍停留在“编制费用表”的层面,导致预算与战略脱节、执行刚性不足、考核流于形式等问题突出。本文拟从全面预算管理的内涵与功能出发,分析其在企业应用中存在的主要问题,并提出相应的优化对策。
二、全面预算管理的内涵与基本特征
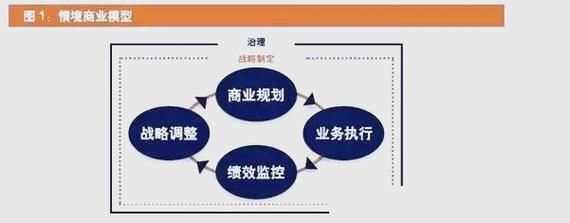
全面预算管理是指企业以战略目标为导向,对未来一定期间内的经营活动、投资活动与财务活动进行系统规划和量化安排,并通过执行、控制、调整与考核形成闭环管理的过程。与传统的财务预算相比,全面预算管理具有三个显著特征:其一,全面性,即覆盖企业全部业务单元、全部经营环节和全部人员,强调“全员参与、全流程覆盖、全方位管控”;其二,战略性,预算目标源于企业战略分解,而非简单的历史数据增减;其三,系统性,预算编制、执行、监控、分析与考核环环相扣,构成完整的管理循环。从功能上看,全面预算管理兼具资源配置、目标分解、过程控制和绩效评价等多重作用,是企业战略落地的重要载体。
三、全面预算管理在企业应用中的主要问题
(一)预算编制与战略脱节。部分企业预算编制由财务部门主导,业务部门参与度低,预算指标多依据上年数据按比例调整,缺乏对战略目标和市场环境的深入分析,导致预算无法有效支撑战略实施,出现“为编预算而编预算”的现象。
(二)编制方法单一,科学性不足。许多企业长期沿用增量预算法,忽视零基预算、滚动预算、弹性预算等方法在特定场景下的适用性。在市场需求波动较大的行业中,固定年度预算难以应对环境变化,预算的指导价值大打折扣。
(三)预算执行刚性有余而弹性不足。一方面,部分企业预算控制过于僵化,业务部门在遇到市场机会时因预算限制而错失良机;另一方面,预算调整机制不健全,调整程序随意或滞后,削弱了预算的严肃性和权威性。
(四)预算监控与分析机制薄弱。预算执行过程中缺乏有效的过程监控和差异分析,财务部门往往只在期末进行事后核算,难以及时发现偏差并采取纠偏措施,预算管理由此退化为事后算账。
(五)考核评价与激励机制不匹配。预算考核指标偏重财务维度,忽视非财务指标;考核结果与薪酬激励、晋升机制的挂钩力度不足,导致各部门参与预算管理的积极性不高,预算约束力弱化。
四、提升全面预算管理应用效果的对策
(一)强化战略导向,构建战略—预算—绩效一体化体系。企业应将战略目标逐层分解为年度经营计划和预算指标,建立战略地图与平衡计分卡相结合的预算目标体系,确保预算资源配置方向与战略重点一致,并通过定期战略回顾对预算目标进行滚动修正。
(二)丰富编制方法,提升预算科学性。根据业务特点和环境不确定性程度,综合运用零基预算、滚动预算、弹性预算和作业基础预算等方法。对费用中心推行零基预算以打破基数固化,对经营环境波动大的业务单元推行季度或月度滚动预算,增强预算的适应性和前瞻性。
(三)完善执行控制与调整机制。建立分级授权、刚柔相济的预算控制制度,明确预算内、预算外支出的审批权限和流程;同时设置规范的预算调整程序,明确调整条件、审批层级和频率,在保持预算权威性的同时赋予必要的灵活性,实现“管而不死、活而不乱”。
(四)健全监控分析与信息化支撑。依托ERP、预算管理信息系统等数字化平台,实现预算编制、执行、分析的全流程线上化管理,建立月度差异分析和预警机制,对重大偏差及时启动原因分析与纠偏措施,推动预算管理从事后核算向事中控制、事前预防转变。
(五)优化考核激励,激发全员参与。构建财务指标与非财务指标相结合、结果指标与过程指标并重的预算考核体系,将预算执行情况纳入部门和个人绩效考核,并与薪酬分配、评优晋升挂钩,同时加强预算管理培训与文化建设,提高全员预算意识和参与度。
五、
全面预算管理并非简单的财务工具,而是贯通战略、业务与财务的系统性管理机制。企业要真正发挥其效用,必须以战略为引领、以业务为基础、以信息化为支撑、以考核为保障,推动预算管理从“数字游戏”走向“价值管理”。唯有如此,全面预算管理才能在企业资源配置、风险防范和绩效提升中发挥应有的作用,为企业高质量发展提供坚实的管理保障。
如若转载,请注明出处:http://www.chzxiaocao.com/product/5.html
更新时间:2026-10-26 04:39:45